 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
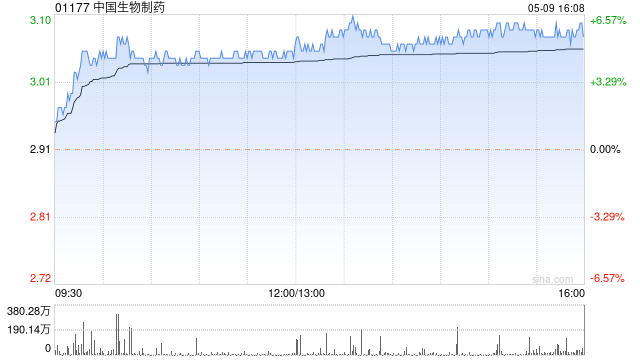
大和发布研报称厦门股票配资,日前举行医疗健康行业交流活动,中国生物制药(01177)管理层重申今年收入录得双位数同比增幅的指引未变,预期可由授权收入及创新药销售增长共同带动,并预期创新药销售加上授权收入将贡献全年收入一半。大和目前对中生制药评级为“买入”。
该行指出,中生制药今年全年授权收入预期录3.55亿美元,除赛诺菲对外授权已确认1.35亿美元首付款外,预料下半年再确认阿斯利康就TQC3721(PDE3/4)的2亿美元首付款,以及Cipla就TQB2102的2,000万美元首付款,合计2.2亿美元。
管理层亦透露,新获批创新药将是销售持续放量的主要动力,另预期仿制药业务将于今年见底后,在较低基数下明年或重拾增长。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 厦门股票配资
文章为作者独立观点,不代表联华证券配资app_靠谱股票配资app平台_靠谱的股票实盘配资平台观点
- 上一篇:关于股票杠杆 大和:招商银行首予“跑赢大市”评级 目标价56.3港元
- 下一篇:没有了
相关文章